
Спектральный и корреляционный анализ случайных процессов
При теоретическом исследовании случайного процесса одномерная плотность вероятности и связанные с пей числовые характеристики позволяют получить важную информацию о его свойствах. Между тем для решения многих практических задач этих сведений часто недостаточно, поскольку они дают вероятностное представление о случайном процессе только в отдельные моменты и ничего не говорят о том, как он изменяется во времени.
Чтобы описать его временные характеристики, приходится использовать корреляционную функцию или привлечь для этого спектральные характеристики исследуемого случайного процесса. Теорию случайных процессов, основанную на использовании моментных функций не выше второго порядка, называют корреляционной теорией. Функция корреляции характеризует скорость протекания случайного процесса и определяет статистическую связь между отдельными значениями одного и того же или двух различных случайных процессов в разные моменты времени.
В гл. 2 была изложена спектральная теория детерминированных сигналов. Это определяет целесообразность обращения к методам спектрального анализа и при исследовании случайных процессов. Однако вероятностный характер реализаций случайных процессов делает невозможным простой перенос методов анализа детерминированных сигналов на случайные процессы. Вместе с тем часто удается получить ряд важных спектральных характеристик случайных процессов, используя преобразование Фурье функций, полученных путем усреднения реализаций на конечном интервале времени Тх, т.е. анализируются стационарные эргодические процессы (но к их спектральным плотностям следует относиться как к обобщенным функциям). При этом спектральный анализ случайных процессов имеет особенности, которые требуют отдельного рассмотрения.
Рассмотрим реализацию xk(t) стационарного эргодического центрированного процесса на интервале Тх = t2 - ?, (см. рис. 3.2, б). Поскольку параметры реализации можно определить по ее виду или аналитическому представлению, го она является детерминированной функцией и к ней можно применить преобразования Фурье. Естественно, при этом различные реализации будут иметь разные спектры. Интерес же представляют cmamucтически усредненные характеристики случайного процесса. С помощью прямого преобразования Фурье вычислим спектральную плотность реализации xk(t):
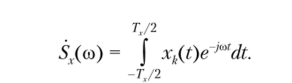
Используя равенство Парсеваля (2.38), определим энергию реализации:
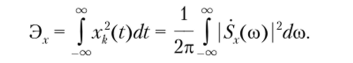
Поделив энергию на период Тг, найдем среднюю мощность реализации:
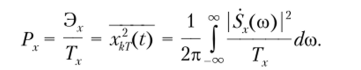
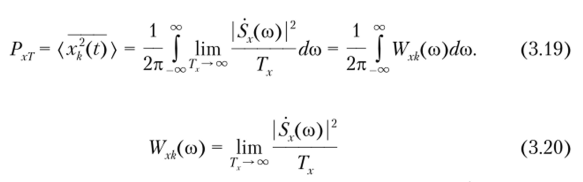
При увеличении интервала Тх энергия отрезка реализации сигнала неограниченно возрастает, а ее средняя мощность стремится к некоторому пределу. Совершив предельный переход по Тх —* °о, получим мощность k-й реализации:
Здесь
— спектральная плотность мощности, или спектр мощности, к-й реализации случайного процесса.
Если осуществить в отношении формулы (3.19) статистическое усреднение но времени по всему ансамблю реализаций и операцию предельного перехода для периода Тх, то можно определить спектральную плотность мощности, или спектр мощности случайного процесса:
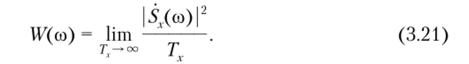
Поскольку анализируется центрированный стационарный эргодичес- кий процесс, то средняя мощность любой реализации равна дисперсии. Поэтому
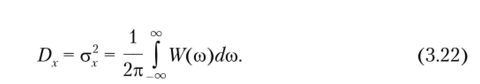
Из определения спектральной плотности мощности случайного процесса (3.21) очевидно, что 1Е(со) — неотрицательная вещественная четная функция частоты. Она не содержит информации о фазах спектральных составляющих и не позволяет восстановить отдельные реализации случайного процесса. И как следует из формул (3.20) и (3.21), для нахождения спектральной плотности мощности всего процесса 1Е(оо) необходимо усреднение но множеству реализаций. Для эргодических процессов можно считать, что найденная по одной реализации функция Wxlt(iо) характеризует весь случайный процесс в целом.
Авторы: Сигов Александр, Нефедов Виктор
