
Отчет о финансовом положении
Данный отчет представляет собой баланс активов и пассивов и по праву является одним из главных финансовых отчетов компании. В основе его формирования лежит балансовый метод, формализованный следующим образом:
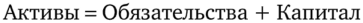
или
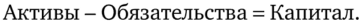
Объекты, представляемые в отчете о финансовом положении, должны быть классифицированы как оборотные и внеоборотные активы, краткосрочные и долгосрочные обязательства. Структура раскрытия информации об активах и обязательствах обусловлена степенью их ликвидности, а именно все активы в балансе располагаются в порядке убывания (или возрастания) их ликвидности, а обязательства — по мере убывания (или возрастания) срочности их погашения.
Активы — это ресурсы, контролируемые компанией в результате событий прошлых периодов, от которых она ожидает экономические выгоды в будущем.
Заключенная в активах экономическая выгода представляет потенциал, при определенных условиях функционирования компании составляющий поток денежных средств или денежных эквивалентов организации. Будущие экономические выгоды — это заключенный в объекте потенциал (совокупность возможностей), прямо или косвенно способствующий притоку в компанию денежных средств или их эквивалентов. Этим потенциалом могут быть производственные возможности, являющиеся частью операционной деятельности компании. Он также может принимать формы конвертируемости в денежные средства или их эквиваленты либо способности уменьшать выбытие денежных средств из компании (например, альтернативный производственный процесс может снижать производственные расходы). Будущая экономическая выгода, которую компания получит от объекта, может быть выражена в виде выручки от продажи продукции, товаров и услуг, экономии расходов, других выгод, являющихся результатом использования объекта. Другими выгодами могут быть повышение эффективности бизнеса, снижение финансовых рисков. Активы (основные средства, интеллектуальная собственность, сырье, материалы и т. п.), предназначенные для использования в производстве продукции (товаров), способной удовлетворить потребности покупателей, готовых платить за нее и тем самым способствовать притоку денежных средств в компанию, заключают в себе будущие экономические выгоды. Денежные средства, представляя собой всеобщее средство обмена и обеспечивая тем самым оборот ресурсов, также заключают в себе будущие экономические выгоды. Объект интеллектуальной собственности, использование которого в производственном процессе может привести к сокращению производственных затрат (а не к прямому увеличению доходов), также несет в себе будущие экономические выгоды.
Раскрытие информации об активах предполагает их разграничение на оборотные и внеоборотные, основанное на понятии операционного цикла, т. е. интервале времени между приобретением активов для переработки, реализации и их конвертирования в денежные средства.
Оборотным должен квалифицироваться актив, приобретенный для продажи (потребления), которая произойдет в течение 12 месяцев или периода обычного операционного цикла организации.
Термин «внеоборотные активы» применяется в отношении материальных и нематериальных активов, а также финансовых активов долгосрочного характера.
Обязательство — это текущая задолженность компании, возникающая из событий прошлых периодов, урегулирование которой приведет к оттоку из компании ресурсов, содержащих экономические выгоды.
Обязательство — это долг или обязанность действовать или выполнять что-либо определенным образом.
Обязательства могут быть юридически обязательными как следствие договора или законодательного требования, примером чего могут служить суммы, уплачиваемые за товары, полученные от поставщиков. Вместе с тем обязательства могут быть обусловлены нормальной деловой практикой, сложившимися обычаями коммерческих и некоммерческих отношений, желанием компании поддерживать хорошие деловые отношения или действовать по справедливости.


Рис. 1.1. Концепция МСФО
Обязательства компании делятся на следующие виды:
- 1) обязательство, возникшее как следствие приобретения товаров и услуг, необходимых для процесса функционирования компании;
- 2) задолженность вследствие предоплаты;
- 3) другие виды обязательств, возникающие в процессе функционирования организации.
К числу краткосрочных обязательств относятся те, которые удовлетворяют хотя бы одному из следующих признаков: предполагается, что обязательство будет погашено в течение операционного цикла; обязательство предназначается для торговых целей; срок погашения обязательства наступает в течение года после отчетной даты; организация не имеет безусловного права отложить погашение обязательства как минимум на год после отчетной даты.
Остальные обязательства признаются долгосрочными.
Капитал — это часть активов компании, остающаяся после вычета из их суммы всех обязательств.
В состав капитала включаются:
- — средства, внесенные акционерами (уставный, выпущенный капитал);
- — нераспределенная прибыль;
- — резервы и фонды;
- — прочие виды собственного капитала (добавочный капитал и др.).
В соответствии с IFRS компания должна представить в отчете
о финансовом положении информацию по таким объектам учета, как:
- — основные средства;
- — инвестиционное имущество;
- — нематериальные активы;
- — финансовые активы;
- — инвестиции, учтенные по методу участия;
- — запасы;
- — торговая и иная дебиторская задолженность;
- — денежные средства и их эквиваленты;
- — торговая и иная кредиторская задолженность;
- — резервы;
- — финансовые обязательства;
- — обязательства и активы по текущему налогу на прибыль;
- — отложенные налоговые обязательства и отложенные налоговые активы;
- — обязательства, включенные в выбывающие группы, классифицируемые как предназначенные для продажи;
- — неконтролирующие доли, представленные в составе капитала;
- — выпущенный капитал и резервы, относимые на собственников материнской организации.
В то же время данный перечень не считается исчерпывающим. При необходимости, руководствуясь требованиями других стандартов, компания может расширить состав показателей за счет их детализации, например в силу специфики операционной деятельности. Формирование показателей регламентируется соответствующим стандартом.
Выбор способа группировки статей в отчетности определяется самой компанией. Каждая компания должна оценить целесообразность разделения активов и обязательств по временному признаку в самом балансе или в примечаниях. Если компания не использует эту классификацию, то активы должны быть представлены по степени (возрастания или убывания) ликвидности, а обязательства — в порядке срочности погашения.
Оценка и классификация активов и обязательств в IFRS даются в табл. 1.1.
Активы и обязательства в системе МСФО
Таблица 1.1
|
Критерий |
Активы |
Обязательства |
|
Понятие (определение) |
Активы — это ресурсы, контролируемые организацией в результате событий прошлых периодов, от которых ожидается получение экономической выгоды в будущем |
Обязательство — это задолженность организации, возникающая из событий прошлых периодов, урегулирование которой приведет к выбытию ресурсов, содержащих экономическую выгоду |
|
Критерии признания в балансе |
1. Существует вероятность того, что организация получит или потеряет какие-либо будущие экономические выгоды, обусловленные объектом признания |
|
|
2. Актив должен иметь стоимость, которая может быть надежно оценена |
2. Величина текущего обязательства может быть надежно оценена |
|
|
Оценка активов и обязательств |
||
|
Фактическая стоимость приобретения |
Сумма уплаченных за активы денежных средств или их эквивалентов либо справедливая стоимость предложенных за них на момент приобретения |
Сумма выручки, полученная в обмен на обязательство, или сумма денежных средств или их эквивалентов, уплата которых ожидается при нормальном ходе дел |
|
Текущая (восстановительная) стоимость |
Сумма денежных средств или их эквивалентов, которая должна быть уплачена в случае приобретения таких же или аналогичных активов в настоящий момент |
Сумма денежных средств или их эквивалентов, которая потребовалась бы для погашения обязательств в настоящий момент |
|
Возможная стоимость продажи (погашения) |
Сумма денежных средств или их эквивалентов, которая в настоящее время может быть выручена от продажи актива в нормальных условиях |
Стоимость погашения обязательств, т. е. сумма денежных средств или их эквивалентов, которая предположительно будет потрачена для погашения обязательств при нормальном ходе дел |
|
Критерий |
Активы |
Обязательства |
|
Дисконтированная стоимость |
Дисконтированная стоимость будущих чистых поступлений денежных средств, которые предположительно будут создаваться активом в ходе нормальной деятельности |
Дисконтированная стоимость будущего чистого выбытия денежных средств, которые предположительно потребуются для погашения обязательств в ходе нормальной деятельности |
|
Справедливая стоимость |
Сумма денежных средств, достаточная для приобретения актива или исполнения обязательства при совершении сделки между хорошо осведомленными, действительно желающими совершить такую сделку, независимыми друг от друга сторонами. В разных ситуациях в качестве справедливой стоимости может использоваться любая оценка из четырех видов оценок |
|
|
Классификация активов и обязательств |
||
|
Краткосрочные |
Краткосрочные (оборотные) — активы, удовлетворяющие любому из критериев: актив предполагается реализовать или он предназначен для потребления при обычных условиях операционного цикла организации; актив предназначен для продажи или его предполагается реализовать в течение 12 месяцев после отчетной даты; актив представляет собой денежные средства или их эквиваленты, не имеющие ограничений на использование |
Краткосрочное (текущее) — обязательство, удовлетворяющее любому из критериев: обязательство предполагается погасить в рамках обычного операционного цикла организации; обязательство предназначено для продажи и подлежит погашению в течение 12 месяцев после отчетной даты; у организации нет безусловного права откладывать погашение обязательства в течение как минимум 12 месяцев после отчетной даты |
|
Долгосрочные |
Долгосрочные (внеоборотные) — все прочие активы, не попадающие под определение краткосрочных |
Долгосрочные — все прочие обязательства, не попадающие под определение краткосрочных |
Автор: Казакова Наталия
