
Раздел I. МЕТОДЫ ОБОСНОВАНИЯ ПРОЕКТОВ ДОЛГОСРОЧНЫХ ИНВЕСТИЦИЙ В УСЛОВИЯХ ОПРЕДЕЛЕННОСТИ ИСХОДНОЙ ИНФОРМАЦИИ
В данном разделе рассматриваются методы обоснования инвестиционных проектов в условиях определенности исходной информации или предположения о гарантированности получения будущих доходов от инвестиции и однозначном определении всех используемых параметров, характеризующих инвестиционные проекты и состояние окружающей предпринимателя среды. К их числу относятся динамические методы оценки инвестиционных проектов, предполагающие конкретное распределение доходов и расходов по годам исполнения проекта и определение денежных потоков инвестиционных проектов. Данные методы основаны на дисконтировании компонент денежных потоков и получении сопоставимых оценок разновременных доходов и расходов на определенный период времени.
и
Глава 1
Глава 1. Основные сведения из теории инвестиций в условиях рыночной экономики
Три основных умения инвестора: умение найти возможность, не замеченную другими, умение находить деньги, умение использовать советы умных людей.
Роберт Кийосаки
В этой главе рассматриваются теоретические основы обоснования инвестиционных и финансовых проектов. В ней обращается внимание на особенности понятия инвестиций, возможности инвестиционных действий инвесторов, на цели инвестиционной деятельности и основные критерии их оценки, которые играют существенную роль при реализации конкретных методов обоснования инвестиционных проектов. В нем рассмотрены также основные виды методов оценки инвестиционных проектов.
Ознакомившись с содержанием данной главы и изучив представленный в ней материал, студент должен:
знать
- • основные особенности современных методов оценки инвестиционных проектов;
- • основные виды инвестиционных проектов;
уметь
• выделить основные цели инвестиционной деятельности и критерии их оценки;
владеть
• определениями понятий «инвестиции» и «инвестиционная деятельность».
Инвестиции и инвестиционная деятельность
В данном разделе обратим основное внимание на определение понятия «инвестиции», проанализируем характеристики инвестиционных действий инвестора в условиях рыночной экономики, покажем основные различия проектов инвестирования и финансирования и отметим основные методы их обоснования.
Можно отметить роль и значение корректного применения методов оценки инвестиций в реальном секторе экономики на уровне отдельного бизнеса, которые связаны с особенностями воздействия инвестиций как на будущие результаты бизнеса, так и перспективы его развития.
Во-первых, при осуществлении инвестиций речь идет о долгосрочном связывании больших сумм капитала. Начало всякого инвестиционного проекта связано с материальными и финансовыми вложениями. При этом капитал в процессе реализации инвестиций переходит из ликвидной или денежной формы в неликвидную форму недостроенных зданий, не запущенного в эксплуатацию оборудования, недостроенных складов и дорог, а также других объектов инфраструктуры. Этот связанный капитал невозможно использовать по другим назначениям, и если в процессе осуществления выбранного инвестиционного проекта появляются новые возможности вложений капитала, то ими могут воспользоваться конкуренты.
Во-вторых, осуществляя инвестиции в настоящее время, инвестор формирует технико-технологический уровень своего производства и выпускаемой продукции на достаточно длительный период времени и определяет тем самым свои перспективы в будущей конкурентной борьбе с производителями аналогичной продукции, а также с теми, кто сможет наладить производство принципиально новой продукции с аналогичными свойствами или продуктов- заменителей. В процессе обоснования инвестиционных проектов инвестор закладывает условия производства тех видов и объемов продукции или оказываемых услуг, которые он сможет производить или оказывать в будущем в процессе производительного использования проекта. От того, насколько эти продукты или услуги окажутся востребованы на рынке, будут зависеть результаты его бизнеса. Принимая решение об инвестициях, инвестор определяет свои перспективы в будущей конкурентной борьбе, завоевании рынка, успешном развитии бизнеса.
В-третьих, если инвестиции осуществляются в рамках той или иной крупной фирмы, то реализация крупных инвестиционных проектов, связанных с созданием новых производственных или иных подразделений, может оказывать существенное и комплексное влияние на те или иные процессы управления фирмой, может потребовать модернизации или преобразования ее органов управления. В числе таких подразделений можно отметить отделы маркетинга и сбыта продукции, подразделения, обеспечивающие связи с поставщиками и поставки сырья и материалов для основного производства и оперативное управление производством и т. п.; также можно отметить финансовое управление и бухгалтерию.
В-четвертых, в процессе реализации инвестиций определенные предприятия должны обеспечить выполнение своих обязательств перед клиентами и вкладчиками. К их числу относятся коммерческие банки, которые привлекают капиталы вкладчиков под обязательство выплатить установленные в договоре проценты; пенсионные фонды — привлекают капиталы вкладчиков под обязательство выплатить в будущем пенсию; страховые компании — под обязательство покрыть ущерб при наступлении страхового события. Все эти три группы компаний, использующие для инвестиций средства своих вкладчиков, называют институциональными инвесторами, хотя они могут использовать для инвестиций и собственный капитал. В процессе осуществления инвестиций эти компании должны заработать средства для покрытия своих обязательств перед вкладчиками, что требует тщательного обоснования используемых инвестиционных проектов.
В-пятых, можно отметить макроэкономическое значение негосударственных частных инвестиций. Для измерения инвестиций на уровне макроэкономики используется специальная система показателей, которые в данной книге не рассматриваются. Но от качества обоснования инвестиционных решений для каждого отдельного бизнеса в конечном итоге зависит рост экономики страны и увеличение благосостояния ее граждан, что также требует корректного использования методов обоснования конкретных инвестиций.
Когда имеют в виду инвестиции, то следует подчеркнуть, что это чрезвычайно широкое понятие. Одни, осуществляя инвестиции, подразумевают приобретение предприятия или магазина; другие — покупку определенного оборудования или поточных линий; третьи рассчитывают приобрести пакет акций, облигаций или других ценных бумаг; четвертые предполагают повышение своего образовательного уровня и культурного развития; пятые хотят приобрести книги, монеты, марки и т. п. К числу наиболее характерных признаков этого понятия можно отнести следующие: инвестор, который вкладывает капитал или расходует собственные или заемные денежные средства, и инвестиционный объект, который при этом создается и используется инвестором ради достижения своих собственных индивидуальных целей.
Можно выделить следующие виды инвесторов:
- • индивидуальный инвестор осуществляет инвестиции от своего имени и за свой счет;
- • корпоративный инвестор осуществляет инвестиции от имени корпорации и за счет ее средств;
- • институциональный инвестор осуществляет инвестиции от имени фирмы за счет собственных средств и привлеченных средств вкладчиков или клиентов.
Инвестор — всегда определенное лицо, в том числе и инвестор, осуществляющий инвестиции от имени и за счет средств юридического лица (корпораций или фирм), тех или иных государственных или общественных организаций. При этом имеются в виду конкретные лица, в силу своих служебных полномочий принимающие инвестиционные решения и несущие полную ответственность за их выполнение. Именно эти лица выдвигают цели инвестирования, планируют и контролируют их достижение.
При оценке инвестиционных проектов и анализе инвестиций необходимо различать «инвестиционный объект», возникающий в процессе осуществления инвестиционного проекта, и те действия, которые производит инвестор на основе реализации этого проекта.
В зависимости от создаваемого в процессе инвестирования капитала объекта различают финансовые инвестиции; реальные (материальные) инвестиции или инвестиции развития бизнеса и нематериальные инвестиции.
При осуществлении финансовых инвестиций объектом являются те или иные финансовые инструменты: акции, облигации, опционы, фьючерсы, варранты и др. В данном учебнике из финансовых инвестиций будут рассмотрены только инвестиции в облигации и вклады в банк, которые используются в качестве альтернативы при оценке материальных и нематериальных инвестиций.
В результате осуществления материальной или реальной инвестиции возникает соответствующий материальный объект: предприятие, магазин, склад, оборудование; инфраструктура и т. п. При анализе инвестиций в материальные средства следует различать инвестиции в оборудование и технические средства, в недвижимость (земля, здания, сооружения и т. п.) и инвестиции в оборотные средства (приобретение сырья, материалов и т. п.). Специфика инвестиционных объектов состоит в том, что они создаются инвестором как материальное условие достижения его собственных целей, имеют в этом смысле для него промежуточный характер и ликвидируются (продаются или демонтируются) после того, как перестают обеспечивать реализацию его целей. В данном учебнике основное внимание уделяется оценке и обоснованию проектов материальных инвестиций.
К числу объектов, которые возникают в процессе нематериального инвестирования, можно отнести патенты и лицензии; человеческий капитал, который возникает в процессе прохождения образовательных программ или накопления профессионального опыта и знаний; соответствующие объекты, которые возникают в процессе инвестирования в сферу шоу-бизнеса или профессионального спорта. В последнем случае инвестиционным объектом может быть, например, исполнитель или профессиональный спортсмен.
С точки зрения воздействия вложений на мощности предприятия различают два вида вложений в материальные средства. Если производственные мощности в результате инвестиции не меняются, то говорят об инвестиции замены оборудования, причем старое оборудование заменяется на новое, но технически идентичное оборудование. При анализе таких инвестиций важную роль играет уровень предстоящих расходов.
Если инвестиции повышают мощности предприятия, то имеются в виду инвестиции для расширения или модернизации производства. Иногда их называют инвестициями развития. В настоящее время в условиях современной экономики преобладающими являются именно инвестиции развития, поскольку сейчас научно-технический прогресс приводит к существенному сокращению жизненного цикла продуктов и технологий, и к моменту, когда рассматривается вопрос о замене оборудования, оказывается, что аналогичное оборудование уже снято с производства, и фактически речь может идти только об инвестициях развития. Это не исключает возможностей анализа инвестиций замены, если такая возможность имеется.
Рассмотрим основные признаки понятия «инвестиции» более подробно.
Во-первых, это вложение собственного или привлеченного извне капитала в любой из рассматриваемых проектов в создание инвестиционного объекта. При этом по получаемому полезному результату, характеру его достижения все возможные инвестиционные объекты существенно различаются. При их создании речь может идти о создании промышленных или торговых предприятий; объектов инфраструктуры, накоплении коллекционных ценностей; получении определенных часто профессиональных навыков и умений, определяющих человеческий капитал; о приобретении патентов и лицензий на использование некоторой технологии или выпуск продукции. Среди объектов инвестирования можно выделить группу объектов, которые являются только объектами инвестирования. К их числу можно отнести оборудование, предприятия, транспортную или логистическую инфраструктуру и т. п. Можно выделить и другую группу инвестиционных объектов, которые могут быть и объектами инвестирования, и объектами потребления. Сюда относятся компьютеры, мебель, автомобили и т. п. Подобные объекты являются объектами инвестирования, если используются для извлечения дохода, или являются предметами потребления, если используются только для удовлетворения личных потребностей.
Во-вторых, создаваемый инвестиционный объект, как правило, не является основной прямой целью инвестиции. При реализации инвестиции инвестор преследует свои, как правило, долгосрочные цели, связанные с развитием своего бизнеса, используя получаемые от инвестирования доходы как ликвидную форму, которую можно применять по любому назначению. Инвестиционный объект эксплуатируется инвестором — менеджером или собственником — до тех пор, пока он позволяет извлекать доходы и ликвидируется или перепрофилируется, если эти доходы перестают поступать. Высвобождаемый при этом капитал инвестор использует с большей для себя выгодой, что обеспечит ему выполнение поставленных целей. Это не исключает, однако, того факта, что инвестор в процессе осуществления инвестирования использует получаемые доходы для повышения уровня своей жизни и удовлетворения личных потребностей.
В-третьих, реальные инвестиции имеют долгосрочный характер и требуются при проведении оценки их эффективности как прогнозирование будущих расходов и доходов по проекту, так и сопоставление разновременных доходов и расходов по проекту в процессе его оценки и обоснования. Однако в хозяйственной практике могут быть использованы краткосрочные проекты финансовых инвестиций, направленные на достижение краткосрочных целей. К их числу можно отнести, например, предоставление кредита на один день или одну ночь, покупку свободно конвертируемой валюты с целью ее перепродажи в расчете на резкий скачок курса в ближайшее время, аналогичные операции с ценными бумагами и другие проекты.
Поэтому в дальнейшем при оценке инвестиционных проектов, учитывая специфику их реализации и особенности инвестиционных объектов, мы будем использовать следующее общее определение понятия «инвестиция».
Под инвестицией будем понимать расходы собственного или заемного капитала юридическим или физическим лицом для осуществления собственных, как правило, долгосрочных, целей, не связанных с текущим потреблением.
Из приведенного определения инвестиции следует, что при оценке эффективности инвестиционных проектов мы будем их рассматривать только с точки зрения движения денежных средств. Однако каждый инвестиционный проект должен быть проанализирован с учетом его материально-вещественного содержания, которое определяют конкретный набор необходимых для его исполнения ресурсов, параметры технологических процессов, свойства и качество выпускаемой продукции. Исследование этой стороны инвестиции позволяет сформировать денежные характеристики инвестиционного проекта, включая расходы на его приобретение и реализацию, а также будущие доходы и расходы, связанные с производительным использованием данного проекта. Все это образует исходную информацию, необходимую для применения различных методов обоснования инвестиционных проектов[1]. Далее материально-вещественную сторону материальных инвестиций будем рассматривать только при необходимости формирования исходной информации для описания инвестиционных проектов и применения количественных методов оценки проектов.
Важно помнить
Согласно действующему Федеральному закону от 25.02.1999 № 39-ФЗ «Об инвестиционной деятельности в Российской Федерации, осуществляемой в форме капитальных вложений» под инвестициями в общем случае понимаются «денежные средства, ценные бумаги, иное имущество, в том числе имущественные права, иные права, имеющие денежную оценку, вкладываемые в объекты предпринимательской и (или) иной деятельности в целях получения прибыли и (или) достижения иного полезного эффекта».
В данной книге инвестиции анализируются только с точки зрения затрат и движения денежных средств. Иные формы инвестиций, указанные в данном законе, не рассматриваются.
Существенную роль в процессе реализации конкретных инвестиционных проектов играют возможности финансирования инвестиционной деятельности, в числе которых можно выделить следующие.
Во-первых, речь идет об использовании собственного капитала. Наличие собственного авансированного капитала часто является также необходимым условием получения кредита. В определенных случаях, например, при венчурном инвестировании в быстрорастущие компании или вложениях бизнес-ангелов в инновационные проекты с неопределенным результатом, внешнее финансирование может быть получено и при отсутствии собственного капитала.
Во-вторых, может быть использовано внешнее финансирование в двух основных формах: возвратного и безвозвратного.
Возвратное или заемное финансирование предполагает как возврат полученных сумм капитала, так и уплату процентов за его использование. Подобное финансирование может осуществлено в форме банковского кредита или эмиссии и первичного размещения облигаций. В первом случае заключается кредитный договор, в соответствии с которым заемщик погашает долги и выплачивает проценты банку-кредитору. Ставка кредитного процента характеризует минимальный уровень эффективности использования заемных средств, чтобы можно было успешно выплачивать платежи по кредиту. Во втором случае, при размещении облигационного займа эмитент получает определенные средства, которые должен вернуть с процентами при погашении облигаций и уплате купонных процентов собственнику облигации на момент выплаты. При этом те, кто купил облигации и обеспечил поступление средств эмитенту, не обязательно являются их владельцами на момент промежуточных выплат или погашения.
Безвозвратное внешнее финансирование осуществляется в форме эмиссии и первичного размещения акций. Средства, вырученные при первичном размещении акций, становятся собственным капиталом соответствующего акционерного общества, и их никому возвращать не нужно. Определенная особенность состоит в том, что одновременно возникает определенная группа акционеров, собственников акций, которые получают определенные права на доходы этого общества, и менеджеры должны будут обеспечивать возможности получения этих доходов, что также накладывает определенные ограничения на эффективность использования полученного капитала.
Существуют и постоянно развиваются рыночные институты: банки, облигационные и фондовые биржи, инвестиционные компании, которые обеспечивают обращение акций и облигаций на рынке, создают дополнительные стимулы для эмитентов и владельцев облигаций и акций не только получать капитал из внешних источников, но и использовать эти ценные бумаги для получения дополнительных доходов.
Своеобразной формой обеспечения дополнительного финансирования выступает аренда или лизинг оборудования или иных материальных активов. Основное отличие между этими формами в том, что в условиях аренды используемое оборудование или иные объекты должны быть обязательно возвращены исходному собственнику, а в условиях лизинга могут быть использованы возможности выкупа оборудования в собственность. В общем случае лизинговый договор, охватывает определенные отношения лизингодателя и лизингополучателя, которые обусловлены тем, что лизингодатель приобретает в собственность определенное оборудование или иное имущество, которое он собирается предоставить в пользование и распоряжение лизингополучателю. При этом он теряет доход, который мог бы сам получать от эксплуатации или продажи этого оборудования самостоятельно, и который ему компенсирует лизингополучатель в течение всего срока действия лизингового договора в форме начального авансового платежа и периодических платежей в течение срока действия лизингового договора. Лизингополучатель экономит расходы на приобретение оборудования, поскольку авансовый платеж составляет 15—20 % от стоимости оборудования, получаемого по лизингу. Аналогичные отношения возникают между арендодателем и арендополучателем.
Формой внешнего финансирования также может быть привлечение бюджетного финансирования как за счет федерального, так и местных бюджетов. Как правило, это осуществляется в форме частно-государственного партнерства. В данной книге эта форма внешнего финансирования не рассматривается.
В любом случае внешнее финансирование расширяет возможности осуществления инвестиционной деятельности, позволяет бизнесу достигать более существенных результатов на рынке. Практически во всем мире частный бизнес, крупный, мелкий, транснациональный развиваются с учетом использования тех или иных форм внешнего финансирования.
В данной книге в гл. 5 подробно рассматриваются условия индивидуального кредитного договора. Другие формы внешнего финансирования в данной книге рассматриваться не будут.
Доходы, возникающие в процессе исполнения инвестиционных проектов, могут быть использованы для дополнительных инвестиций с целью получения дополнительных доходов, увеличивающих возможности достижения поставленных инвестором целей в более полном объеме. Можно выделить две формы таких инвестиций:
- • дополнительные финансовые инвестиции, из которых наиболее общедоступными являются вклады в банк и покупка облигаций, результаты которых зависят от ставок процента по депозитам и доходности облигаций к погашению. Именно эти формы и будут рассмотрены в данной книге. В принципе инвестор может использовать и другие формы финансовых инвестиций, например приобретение акций и иных ценных бумаг;
- • дополнительные реальные инвестиции, которые также могут обеспечивать возможности получения дополнительных доходов и расширения возможностей достижения поставленных целей. Указанные дополнительные проекты материального инвестирования также играют важную роль с точки зрения управления рисками бизнеса и обоснования текущей оценки его стоимости, особенно в том случае, когда они могут быть начаты не только в текущем, но и в будущих периодах[2]. Ниже рассмотрим возможности использования дополнительных проектов только с точки зрения оценки инвестиций.
Для достижения своих целей в процессе создания и функционирования инвестиционного объекта инвестор должен совершать, используя как возможности рынка, так и особенности осуществления своего проекта, различные действия, которые называются инвестиционными.
Учитывая сказанное выше, инвестиционные действия инвестора включают:
1) разработку и обоснование параметров и условий рассматриваемого инвестиционного проекта в зависимости от выбранной стратегии развития бизнеса и предполагаемых изменений рыночной конъюнктуры;
- 2) обеспечение финансирования создания и функционирования инвестиционного объекта за счет собственных средств и внешних источников в форме краткосрочного и долгосрочного кредита, выпуска акций и т. п., в том числе активно используя возможности финансирования из внешних источников, что будем называть внешним, или дополнительным, финансированием;
- 3) использование временно свободных денежных средств, возникающих в процессе функционирования инвестиционного объекта, для реализации других инвестиционных проектов, обеспечивающих достижение тех же самых целей инвестора. Этот вид инвестиционных действий будем называть дополнительным инвестированием;
- 4) организацию дополнительного производства на основе продукции, выпускаемой по основному проекту. Если в качестве основного проекта рассматривается выпуск процессоров для персональных компьютеров, то их можно продавать производителям этих компьютеров, а можно организовать собственное компьютерное производство.
Инвестиционные действия инвестора всегда связаны с дополнительным финансированием и дополнительным инвестированием, а также организацией дополнительного производства или обеспечения оказываемых услуг.
В условиях рыночной экономики инвестиционные действия значительно расширяют возможности инвестора по достижению его целей. Оценка тех или иных инвестиционных проектов должна осуществляться с точки зрения всех необходимых и возможных действий инвестора, связанных с реализацией рассматриваемого проекта, а не сводиться к оценке инвестиционного объекта, создаваемого в результате реализации этого проекта, и определению его будущей стоимости.
Характер денежных потоков инвестора определяется его взаимодействиями в процессе инвестиционной деятельности с окружающей предпринимательской средой, включающей в себя рынки капитала, материальных и трудовых ресурсов, сбыта производимой продукции, государственные органы и др. Примерная схема таких потоков, характеризующих инвестиционную деятельность для проектов реального (материального) инвестирования приведена на рис. 1.1.
Потоки доходов создаются в процессе сбыта продукции или оказания услуг, а также за счет реинвестирования, полученного посредством инвестиций капитала. Потоки расходов включают в себя расходы на создание инвестиционного объекта, а также текущие расходы по его эксплуатации, федеральные и муниципальные налоги, реинвестирование временно свободного капитала.
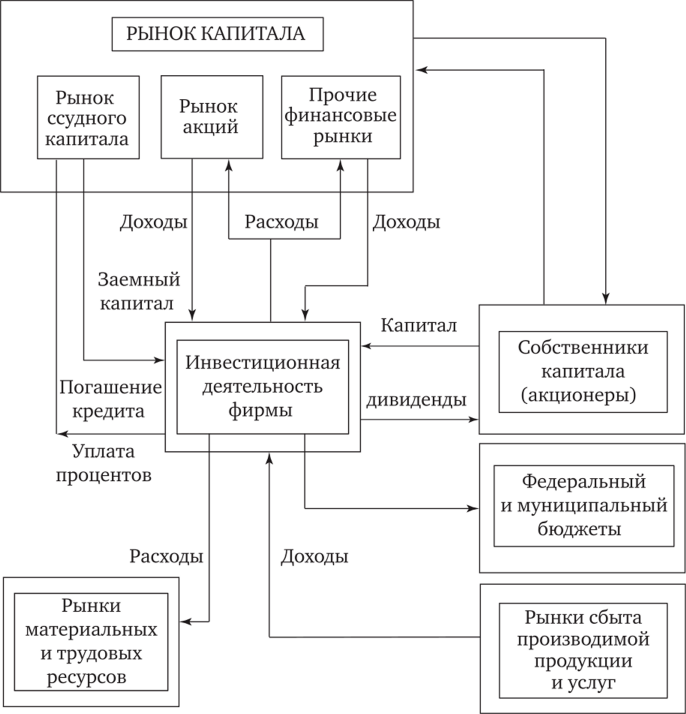
Рис. 11. Денежные потоки в процессе инвестиционной деятельности фирмы
Анализ денежных потоков, представленных на рис. 1.1, позволяет сделать три важных вывода относительно оценки и обоснования инвестиционных проектов в условиях рыночной экономики.
Во-первых, оценка эффективности инвестиций существенно зависит от внешних условий и факторов и меняется при их изменении. К подобным внешним факторам относятся:
- • прогнозируемая конъюнктура рынка сбыта рассматриваемой продукции, характеризующая будущее соотношение спроса и предложения этой продукции, а значит и ожидаемый уровень цен и объемов продаж и в конечном счете доходы от реализации рассматриваемого проекта;
- • ожидаемая конъюнктура на рынках труда и материальных ресурсов, обуславливающая как расходы инвестора на создание или приобретение инвестиционного объекта, так и текущие расходы на его эксплуатацию;
- • конъюнктура на рынке капитала, определяющая как условия получения кредитов и ставку кредитного процента, так и доходность доступных инвестору альтернативных вложений его капитала в те или иные финансовые средства;
- • политика и действия конкурентов;
- • налоги и налоговая политика федеральных и муниципальных органов;
- • инвестиционный климат страны, который характеризует, насколько в данной стране благоприятны условия для осуществления инвестиций с точки зрения спроса на производимую продукцию, налогового бремени, действующего законодательства и других условий.
Во-вторых, в условиях рыночной экономики всегда существует доступная любому инвестору возможность инвестирования капитала в те или иные проекты с гарантированными доходами, которую можно осуществить в достаточно большом размере. К их числу можно отнести вклады в банк на срочный депозит или приобретение государственных или корпоративных облигаций. При этом существуют специальные рыночные институты — банки, биржи, обслуживающие оборот долговых обязательств и др., — обеспечивающие осуществление подобных инвестиций.
Указанные вложения капитала представляют собой те доступные инвестору альтернативы вложения его капитала, относительно которых оценивается эффективность и проводится обоснование любого инвестиционного проекта. Обосновывая такой проект, инвестор оказывается перед следующим выбором: финансировать его реализацию или осуществить другой доступный ему альтернативный проект с гарантированными доходами, который он сам выбирает в качестве базы сравнения.
Оценка инвестиций всегда носит сравнительный характер. Только путем сравнительного анализа рассматриваемого инвестиционного проекта и других доступных данному инвестору вложений капитала можно отобрать вариант, наиболее соответствующий его целям. Одновременно это приводит к тому, что оценка инвестиций существенно зависит не только от собственных показателей проекта, но и от указанных выше внешних рыночных условий.
Важно помнить
Особенность влияния внешних условий и факторов состоит в том, что
любое их изменение может поменять оценку инвестиций при прочих равных условиях.
В-третьих, в условиях рыночной экономики при сравнительной оценке и выборе инвестиционных проектов, кроме учета соответствующих альтернатив инвестиционных действий инвестора, важную роль в процессе обоснования и осуществления инвестиций играют существующие возможности финансирования инвестиционной деятельности.
Если посмотреть на различия между проектами финансирования и инвестирования с точки зрения учета в процессе обоснования и выбора наилучшего инвестиционного проекта, то можно выделить следующее основное различие между ними. Всякий проект инвестирования начинается с расходования денежных средств. Эти средства вкладываются или инвестируются в соответствующий проект. Проект финансирования для инвестора всегда начинается с поступления денежных средств из внешних источников, которые инвестор использует сейчас. Если он получил их в кредит, то в будущем должен возвращать с процентами. К безвозмездной форме внешнего финансирования относится первичная продажа акций. С этой точки зрения выдача денежных средств кредитором заемщику с целью получения в будущем платы за них в форме процентов представляет собой проект инвестирования его капитала с целью приобретения будущих доходов. Для получающего эти средства заемщика кредитная сделка является проектом финансирования его деятельности. Он получает определенную сумму денег, которые может использовать по своему усмотрению, но в будущем он должен вернуть долги и выплатить установленные проценты. Эти проценты представляют собой его будущие расходы, связанные с полученной возможностью использования предоставленных средств. Кредит — это возвратная, платная форма финансирования.
Именно это отличие инвестиционных проектов и проектов кредитования будет учитываться в процессе описываемых ниже методов обоснования инвестиций.
В целом обоснование инвестиций носит сравнительный характер, определяется с учетом внешних факторов и имеющихся у инвестора альтернатив вложений его капитала в зависимости от внутренних и внешних возможностей финансирования инвестиций. Основные этапы комплексного технико-экономического обоснования инвестиционного проекта и некоторые особенного его оценки в этих условиях будут представлены в гл. 2.
Автор: Воронцовский Алексей
